Ci sono momenti in cui il mercato sembra totalmente caotico. Un giorno salgono le commodity, quello dopo riparte la tecnologia, poi improvvisamente entrano i mercati emergenti, mentre le obbligazioni restano ferme e alcune aree continuano a crollare.
Ed è proprio in queste fasi che molti investitori iniziano a commettere sempre gli stessi errori: inseguire le notizie, cambiare idea continuamente, comprare quello che è già esploso o vendere quello che magari sta semplicemente attraversando una fase di volatilità temporanea.
Il problema è che i mercati oggi si muovono molto più velocemente rispetto al passato. Le rotazioni sono continue. I flussi si spostano da un settore all'altro nel giro di poche settimane. E cercare di interpretare tutto "a sensazione" diventa sempre più difficile.
Ed è qui che nasce il senso del modello MRA.
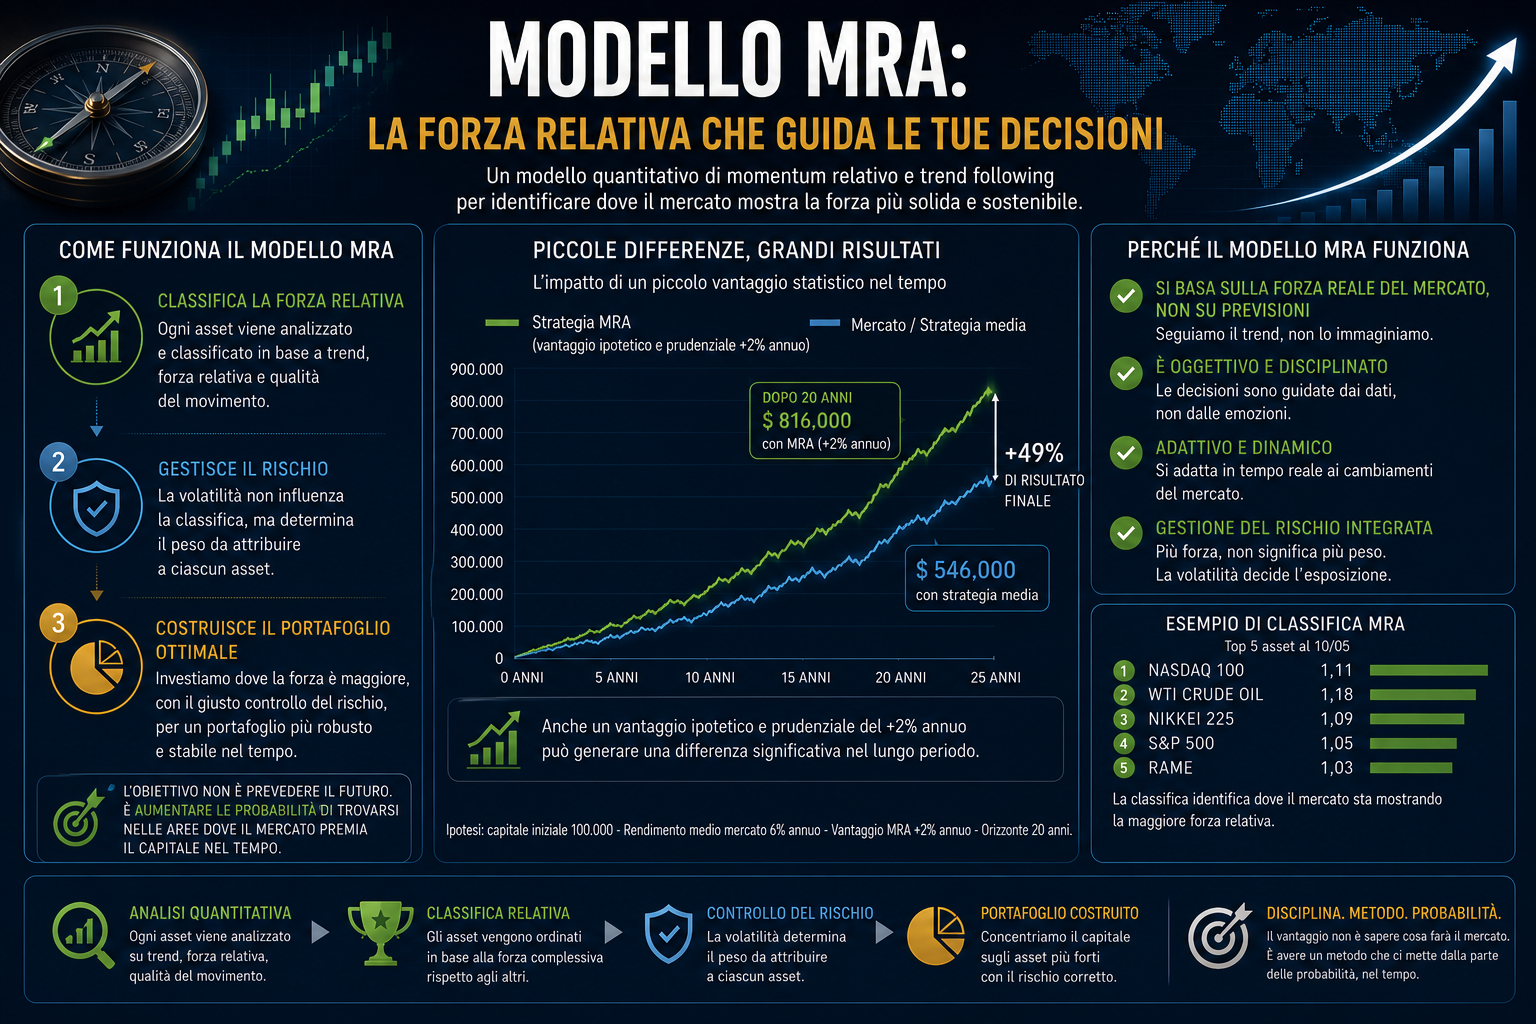
L'obiettivo del nostro screening non è prevedere il futuro con precisione assoluta. Nessun modello serio può promettere una cosa del genere. L'obiettivo è molto più concreto: aumentare le probabilità di trovarsi nelle aree del mercato dove la forza relativa è maggiore rispetto al resto degli asset monitorati.
Molti ci chiedono:
"Quindi è una strategia momentum?"
La risposta è sì… ma solo in parte.
Perché il modello MRA non si limita a cercare ciò che sale di più. Cerca piuttosto di identificare dove il mercato sta costruendo trend più solidi, più strutturati e più persistenti nel tempo.
Ed è una differenza enorme.
Un semplice approccio momentum spesso finisce per inseguire movimenti troppo speculativi o instabili. Il nostro modello invece costruisce una classifica relativa tra asset globali cercando di capire dove si sta concentrando la vera leadership del mercato.
Quando un asset sale nelle prime posizioni della classifica MRA significa che, rispetto agli altri strumenti monitorati, sta mostrando una combinazione più forte di trend e forza relativa.
Non è una garanzia assoluta di rialzo futuro. Ma storicamente significa che quell'asset sta entrando in una fase statisticamente più favorevole rispetto al resto del mercato.
Ed è esattamente quello che abbiamo visto anche nelle ultime settimane.
Gli asset che occupavano le posizioni più alte dello screening hanno continuato mediamente a mantenere leadership e forza relativa anche successivamente. Al contrario, le aree più deboli della classifica hanno continuato a mostrare maggiore instabilità, dispersione e difficoltà strutturale.
Questo è il vero vantaggio di un approccio quantitativo:
non elimina gli errori, ma cerca di spostare le probabilità dalla propria parte.
Ed è qui che entra in gioco un concetto fondamentale che spesso viene sottovalutato dagli investitori.
Non serve avere ragione sempre.
Basta avere un piccolo vantaggio statistico ripetuto nel tempo.
Se una strategia tradizionale discrezionale lavora magari con probabilità vicine al 50%, un modello di momentum relativo ben costruito può riuscire a migliorare quelle probabilità nel tempo, soprattutto nelle fasi direzionali del mercato.
Può sembrare una differenza piccola. In realtà, nel lungo periodo, cambia completamente il risultato finale.
Ma c'è un altro aspetto molto importante del modello MRA che spesso non viene compreso fino in fondo: la distinzione tra forza e rischio.
Nel nostro approccio la volatilità non determina la classifica degli asset.
La classifica serve esclusivamente a capire dove si trova la leadership del mercato.
La volatilità invece entra nella fase successiva: la costruzione del portafoglio.
Ed è una distinzione fondamentale.
Perché un asset può essere molto forte ma anche estremamente volatile. Pensiamo ad esempio ad alcune commodity agricole o alle criptovalute. In questi casi il modello può riconoscere la forza del trend, ma contemporaneamente limitare il peso dell'asset all'interno del portafoglio per evitare squilibri eccessivi.
In pratica:
- la classifica individua dove il mercato sta premiando il capitale;
- la gestione della volatilità decide quanto rischio assumere su quell'asset.
Questo permette di evitare uno degli errori più comuni delle strategie momentum pure: sovraccaricare il portafoglio proprio sugli strumenti più instabili.
Ed è probabilmente uno degli elementi che rende il modello più robusto nelle diverse fasi di mercato.
Naturalmente nessun modello funziona sempre. Ci saranno periodi difficili, rotazioni improvvise, falsi segnali e fasi laterali in cui anche il momentum fatica. Fa parte della natura stessa dei mercati.
Ma il punto centrale non è cercare il sistema perfetto.
Il punto è costruire un metodo disciplinato, coerente e ripetibile che aiuti l'investitore a prendere decisioni meno emotive e più razionali.
Perché alla fine il vero problema della maggior parte degli investitori non è la mancanza di informazioni.
È l'eccesso di rumore.
E oggi il rumore è ovunque:
breaking news continue, social, opinioni contrastanti, euforia improvvisa, panico improvviso.
Il modello MRA nasce proprio per questo: cercare di riportare ordine dentro il caos del mercato.
Non per eliminare l'incertezza.
Ma per cercare di affrontarla con un vantaggio statistico e con una struttura decisionale molto più razionale rispetto all'emotività che domina spesso i mercati finanziari.